Markteintritt VAE · Leitfaden
Steuern bei Geschäften mit Dubai: Mehrwertsteuer, Körperschaftsteuer, DBA
Veröffentlicht:
„In Dubai zahlt man keine Steuern.“ Der Satz hält sich hartnäckig, stimmt aber seit Jahren nicht mehr. Die VAE erheben Mehrwertsteuer und seit 2023 auch Körperschaftsteuer. Das Doppelbesteuerungsabkommen mit Deutschland ist seit Anfang 2022 Geschichte. Wer Aufträge aus Dubai annimmt, sollte drei Zahlen und eine Lücke kennen.
Kurzantwort
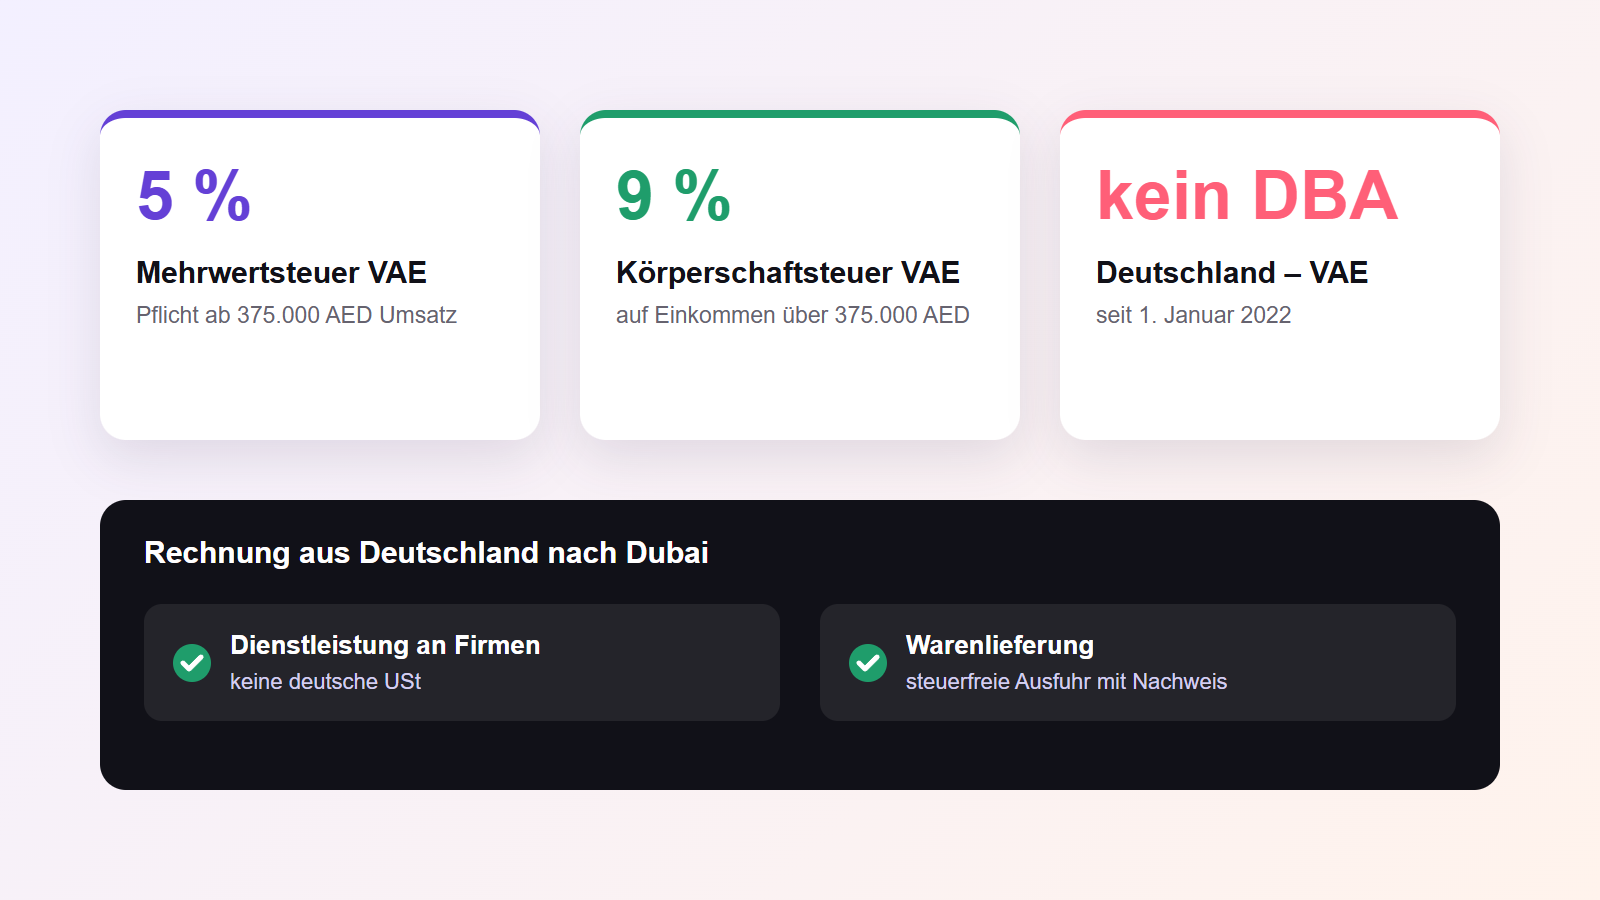
Mehrwertsteuer 5 %, Registrierpflicht ab 375.000 AED Umsatz. Für ausländische Unternehmen gilt diese Schwelle nicht; ob sie sich registrieren müssen, hängt von der Art ihrer Leistung ab. Körperschaftsteuer 9 % auf steuerpflichtiges Einkommen über 375.000 AED. Ein Doppelbesteuerungsabkommen zwischen Deutschland und den VAE gibt es seit dem 1. Januar 2022 nicht.
Mehrwertsteuer in den VAE
Der Regelsatz liegt bei 5 %. Laut der Bundessteuerbehörde der VAE (Federal Tax Authority, FTA) müssen sich Unternehmen registrieren, wenn ihre steuerpflichtigen Umsätze und Importe in den letzten zwölf Monaten 375.000 AED überschreiten oder in den nächsten 30 Tagen voraussichtlich überschreiten. Freiwillig ist die Registrierung ab 187.500 AED möglich.
Wichtig für deutsche Anbieter: Die FTA schreibt ausdrücklich, dass die Pflichtschwelle für ausländische Unternehmen nicht gilt. Ob eine Registrierung nötig ist, hängt dann davon ab, wie Ihre Leistung in den VAE erbracht wird. Das ist eine Frage für die Fachberatung vor Ort.
Körperschaftsteuer: 9 % ab 375.000 AED
Für Geschäftsjahre, die am oder nach dem 1. Juni 2023 beginnen, erheben die VAE Körperschaftsteuer. Laut Finanzministerium bleibt steuerpflichtiges Einkommen bis 375.000 AED bei 0 %, darüber gelten 9 %. Die 9 % betreffen nur den Teil oberhalb der Schwelle.
Für Freezone-Firmen gelten eigene Regeln. Ein Beispiel aus Dubai: Umsätze, die eine Freezone-Firma mit der neuen Mainland-Genehmigung auf dem Festland erzielt, unterliegen laut Dubai Media Office 9 % Körperschaftsteuer und müssen getrennt verbucht werden. Wie die Genehmigung funktioniert, erklärt der Artikel „Freezone oder Mainland in Dubai“.
Kein Doppelbesteuerungsabkommen mit Deutschland
Das Abkommen zwischen Deutschland und den VAE ist zum 31. Dezember 2021 ausgelaufen. Deutschland hatte im Juni 2021 mitgeteilt, es nicht zu verlängern. Das Bundesfinanzministerium führt es in seiner Übersicht zum 1. Januar 2022 als außer Kraft getreten. Seitdem gilt nur das nationale Recht beider Länder. Ein neues Abkommen ist nach unserem Kenntnisstand (November 2026) nicht in Kraft.
Was das bedeutet, hängt vom Einzelfall ab. Entscheidend sind etwa der Ort der Geschäftsleitung, eine mögliche Betriebsstätte in Dubai und der Arbeitsort der Mitarbeiter. Ohne Abkommen fehlen vertragliche Regeln dazu, welcher Staat welche Einkünfte besteuern darf.
Rechnung von Deutschland nach Dubai
Zwei Regeln des deutschen Umsatzsteuerrechts helfen beim ersten Auftrag:
- Dienstleistungen an Unternehmen in Dubai: Der Leistungsort liegt in der Regel beim Empfänger (§ 3a Abs. 2 UStG). Auf der Rechnung steht dann keine deutsche Umsatzsteuer.
- Warenlieferungen nach Dubai: Ausfuhrlieferungen in ein Drittland sind steuerfrei (§ 4 Nr. 1 Buchst. a und § 6 UStG), wenn der Ausfuhrnachweis vorliegt.
Unsere Empfehlung: Klären Sie die Seite der VAE und die deutsche Seite gemeinsam, bevor die erste Rechnung rausgeht.
Übersicht
| Thema | Regel | Quelle |
|---|---|---|
| Mehrwertsteuer VAE | 5 %; Pflicht ab 375.000 AED, freiwillig ab 187.500 AED; Schwelle gilt nicht für ausländische Unternehmen | FTA |
| Körperschaftsteuer VAE | 0 % bis 375.000 AED, 9 % darüber; für Geschäftsjahre ab 1. Juni 2023 | Finanzministerium VAE |
| DBA Deutschland–VAE | seit 1. Januar 2022 nicht in Kraft | BMF, Stand der DBA |
| Dienstleistung an Firma in Dubai | Leistungsort beim Empfänger, keine deutsche USt | § 3a Abs. 2 UStG |
| Ware nach Dubai | steuerfreie Ausfuhrlieferung mit Nachweis | § 4 Nr. 1 Buchst. a, § 6 UStG |
Stand und Quellen
Stand: November 2026. Quellen: Federal Tax Authority (Registrierung Mehrwertsteuer); Finanzministerium der VAE (Körperschaftsteuer); Bundesministerium der Finanzen, Stand der Doppelbesteuerungsabkommen zum 1. Januar 2022; Umsatzsteuergesetz §§ 3a, 4, 6; Dubai Media Office, 8. Oktober 2025. Dieser Beitrag ist keine Steuerberatung.
Praktischer Ablauf
- Klären, ob Ihre Leistung in den VAE eine Registrierung auslöst.
- Bei eigener Firma in den VAE: Körperschaftsteuer-Registrierung und Schwelle prüfen.
- Betriebsstätten-Risiko prüfen, wenn Mitarbeiter länger in Dubai arbeiten.
- Rechnungen nach Dubai richtig ausstellen: Leistungsort und Ausfuhrnachweis.
- Steuerberatung in Deutschland und den VAE gemeinsam einbinden.
Häufige Fragen
Gibt es ein Doppelbesteuerungsabkommen zwischen Deutschland und den VAE?
Nein. Das alte Abkommen ist zum 31. Dezember 2021 ausgelaufen, das Bundesfinanzministerium führt es seit dem 1. Januar 2022 als außer Kraft getreten. Ein neues Abkommen ist nach unserem Kenntnisstand (November 2026) nicht in Kraft.
Wie hoch ist die Mehrwertsteuer in Dubai?
Der Regelsatz liegt bei 5 %. Die Registrierpflicht beginnt bei 375.000 AED Umsatz in zwölf Monaten. Für ausländische Unternehmen gilt diese Schwelle nicht; ob sie sich registrieren müssen, hängt davon ab, wie ihre Leistung in den VAE erbracht wird.
Muss ich auf eine Rechnung an eine Firma in Dubai deutsche Umsatzsteuer schreiben?
Bei Dienstleistungen an Unternehmen in der Regel nicht, weil der Leistungsort nach § 3a Abs. 2 UStG beim Empfänger liegt. Warenlieferungen nach Dubai sind als Ausfuhrlieferung steuerfrei, wenn der Ausfuhrnachweis vorliegt.
Ab wann zahlt ein Unternehmen in den VAE Körperschaftsteuer?
Für Geschäftsjahre, die am oder nach dem 1. Juni 2023 beginnen. Steuerpflichtiges Einkommen bis 375.000 AED bleibt bei 0 %, nur der Teil darüber wird mit 9 % besteuert.